

Hoy, el transporte marítimo responsable de más del 80 % del comercio mundial en volumen enfrenta un desafío análogo: la necesidad de reinventarse frente a la descarbonización global. Aunque es el modo más económico de transporte (0,02–0,10 dólares por kilo frente a los 2–6 del aéreo), su dependencia del fuelóleo y el gas natural licuado genera cerca de 1.000 millones de toneladas de CO₂ anuales, equivalentes al 2,5–3 % de las emisiones globales. Si el transporte marítimo fuera un país, sería uno de los cinco mayores emisores del planeta.
Ante esta situación, la energía nuclear emerge como una alternativa estratégica. Tradicionalmente reservada para submarinos y portaaviones, la propulsión nuclear marítima está ganando impulso como solución capaz de responder simultáneamente a los retos de coste, autonomía y emisiones. Las proyecciones de mercado lo confirman: el segmento civil pasará de 1,14 a 2,23 mil millones de dólares entre 2023 y 2033 (CAGR del 6,9 %), mientras que el militar crecerá de 26,5 a 39,7 mil millones en 2030 (CAGR del 5,9 %). En conjunto, se estima que el mercado mundial de buques nucleares podría alcanzar los 92,8 mil millones en 2037.
La adopción de reactores nucleares en buques comerciales podría reducir en más de un 90 % las emisiones de CO₂. Si solo el 30 % de la flota mundial adoptara esta tecnología, se evitarían alrededor de 300 millones de toneladas de emisiones anuales, equivalentes a las de un país como España. La reciente reforma de la Organización Marítima Internacional (OMI) y el Organismo Internacional de Energía Atómica (OIEA) facilita esta transición, al modernizar el obsoleto código de seguridad nuclear de 1981 y permitir la certificación de reactores modulares pequeños (SMR) y diseños avanzados como los de sal fundida o refrigerados por plomo. Paralelamente, el programa ATLAS del OIEA establecerá un marco internacional de licencias para buques civiles nucleares, garantizando seguridad y coherencia regulatoria global.
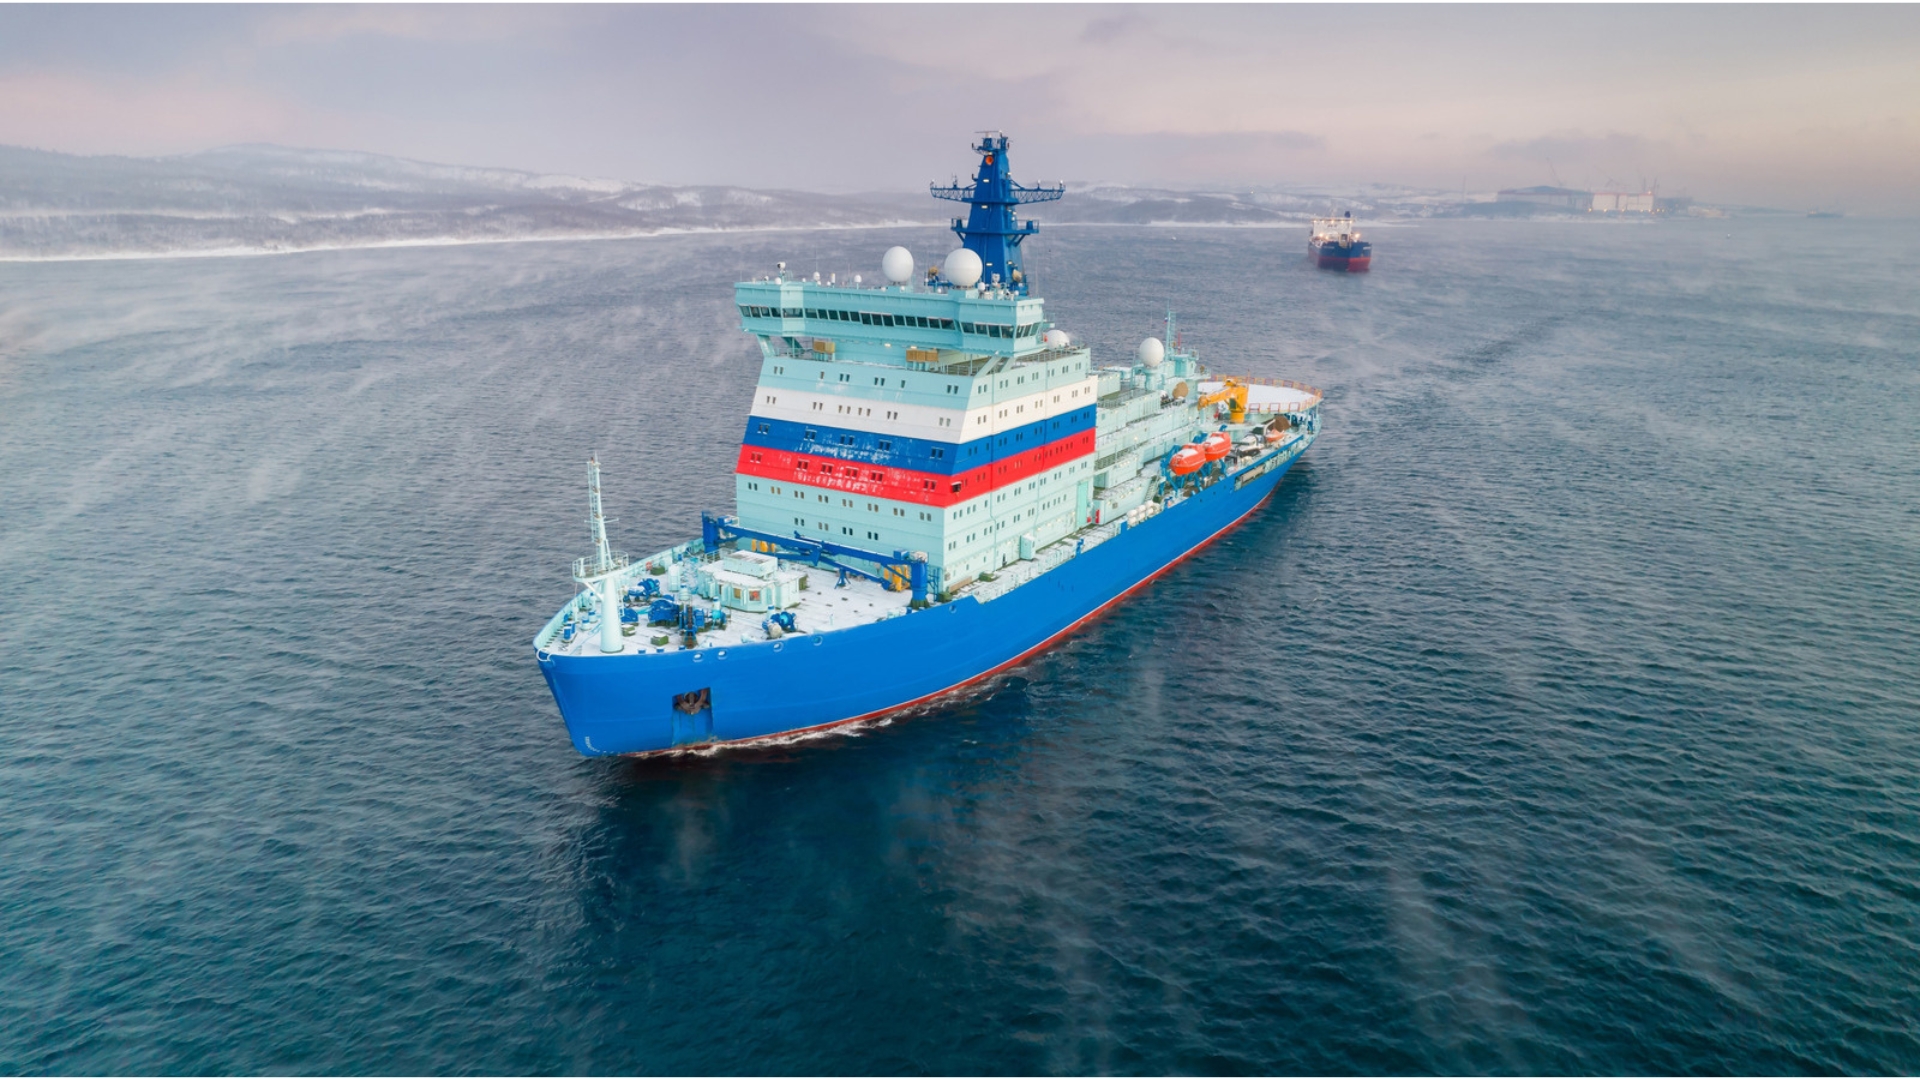
Diversos países ya lideran proyectos concretos. Rusia opera una flota de rompehielos nucleares con reactores RITM-200 de gran autonomía; Corea del Sur desarrolla un portacontenedores de 15.000 TEU impulsado por SMR; Noruega, mediante el consorcio NuProShip I, evalúa diseños de cuarta generación; y China apuesta por un portacontenedores de 24.000 TEU con reactor de torio. Empresas privadas como Maersk y Core Power también exploran su viabilidad comercial. Estos avances indican que la propulsión nuclear ha dejado de ser una visión futurista para convertirse en una realidad industrial en desarrollo.
Con la convergencia entre tecnología madura, regulación adaptada y financiamiento institucional incluido el reciente acuerdo entre el Banco Mundial y el OIEA, se concluye que la década de 2030 marcará el despliegue real de la navegación nuclear comercial. Esta transformación promete no solo una reducción drástica de emisiones, sino también un salto estratégico en autonomía energética y competitividad global. La propulsión nuclear se perfila, así como una de las piezas clave para la descarbonización del transporte marítimo y la logística del siglo XXI.


